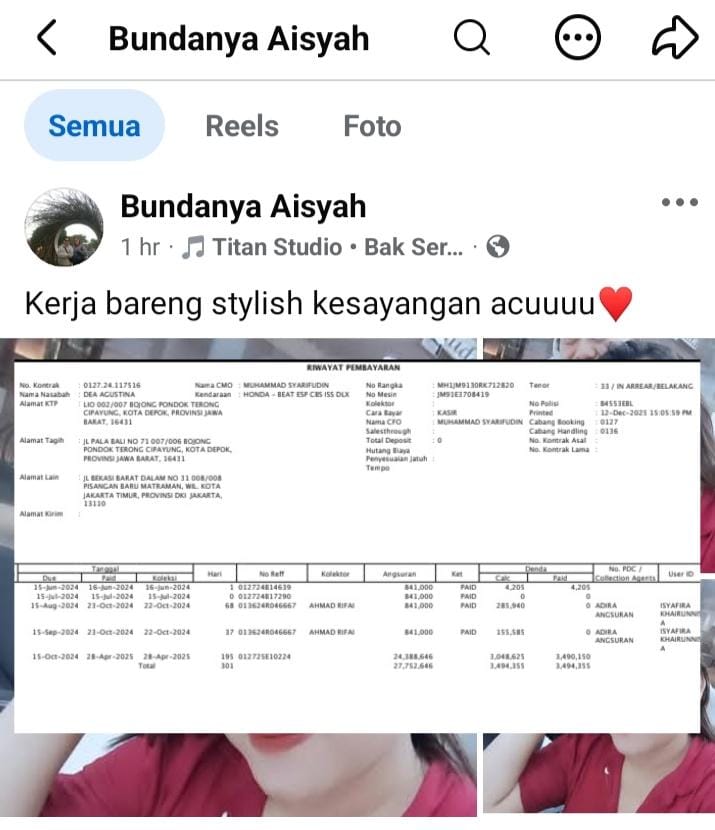
DEPOK || Sebuah kasus dugaan pelanggaran hukum jaminan fidusia mencuat di wilayah Depok dan Jakarta Timur. Dea Agustina, warga Kampung Lio Bojong, Pondok Terong, Depok, diduga menjual sepeda motor yang masih menjadi objek jaminan pembiayaan Adira Finance Cabang Cibinong kepada pihak ketiga tanpa izin tertulis perusahaan.
Motor yang dijual adalah Honda Beat ESP CBS ISS hitam berplat B 4553 EBL, nomor kontrak 127.24.117516. Transaksi terjadi sejak 2024, saat cicilan baru berjalan 4 kali dari total 33 kali angsuran senilai Rp841.000 per bulan. Sejak angsuran ke-5, pembayaran terhenti.
ADVERTISEMENT

SCROLL TO RESUME CONTENT
Saat tim penagih mendatangi alamat kontrak, diketahui Dea hanya menyewa tempat tinggal dan telah pindah. Kini ia diketahui berpindah-pindah kontrakan, saat ini tinggal di Ceger, Ciracas, Jakarta Timur bersama suaminya Pardi, dan menggunakan kendaraan lain berupa Honda Scoopy hitam-merah berplat B 4037 TFU.
Perbuatan ini tegas melanggar Pasal 36 UU No. 42 Tahun 1999 tentang Jaminan Fidusia serta Pasal 23 ayat (2) yang melarang pengalihan, penggadaian, atau penyewaan benda jaminan tanpa persetujuan kreditur. Pelanggaran diancam pidana penjara maksimal 2 tahun dan denda Rp50 juta.
Bukti pelanggaran mulai histori pembayaran, tangkapan layar percakapan jual beli, hingga ancaman dari pihak Dea sudah diserahkan kepada Adira Cibinong sejak laporan masyarakat pada Februari 2026. Namun hampir 5 bulan berlalu, belum ada tindak lanjut yang nyata.
Menanggapi hal tersebut Pengamat Kebijakan Publik dan Sosial, Ley Bolon, menilai situasi ini sangat janggal. “Bukti sudah lengkap, alamat terbaru sudah diketahui, tapi penindakan mangkir. Ini bukan sekadar kelambatan ada sesuatu yang sengaja dihambat,” tegasnya.
Ley Bolon menegaskan Dea telah melakukan wanprestasi sekaligus pelanggaran pidana. “Menjual barang yang masih dijaminkan tanpa izin itu tindak pidana, bukan sekadar masalah utang-piutang. Jika dibiarkan, ini menjadi preseden buruk: siapa pun bisa mengambil kesempatan sama,” ujarnya.
Pengamat juga soroti respons Adira Cibinong yang justru menolak memproses laporan dari pihak pelapor. “Alasan ‘hanya konsumen yang boleh melapor’ itu alasan yang memutarbalikkan fakta. Barang milik perusahaan dijual ke orang lain perusahaanlah yang paling berhak menuntut. Kenapa justru menutup mata?” tanyanya.
Ley Bolon menduga kuat adanya hubungan khusus antara debitur dan oknum di lingkungan penagihan. “Alamat sudah diketahui, bukti sudah ada, tapi tidak dieksekusi. Patut diduga ada pertemanan, kerabat, atau kesepakatan di balik layar yang melindungi Dea dari proses hukum,” katanya.
Pengamat juga menyoroti praktik sepihak dalam perjanjian yang melanggar UU Perlindungan Konsumen No. 8 Tahun 1999 Pasal 18 ayat (1). “Perusahaan pembiayaan sering menulis aturan sendiri yang merugikan konsumen, tapi saat perusahaan dirugikan justru lambat bertindak. Ini ketidakadilan ganda,” ungkapnya.
Hingga kini, Adira Finance Cabang Cibinong hanya menyebutkan akan menyerahkan ke tim eksternal “Mata Elang”, tanpa penjelasan resmi mengapa proses hukum tertahan. Pengamat mendesak manajemen pusat melakukan audit internal segera. “Jangan sampai perusahaan sendiri melindungi pelaku kejahatan fidusia. Jika ini dibiarkan, kepercayaan publik terhadap lembaga pembiayaan akan runtuh,” pungkas Ley Bolon.
Sampai berita ini diturunkan, belum ada pernyataan resmi dari manajemen pusat Adira Finance terkait kasus tersebut.